CBAM 2026/2027: Cómo Pueden Afectar las Nuevas Normas Europeas a Sus Importaciones
La importación de determinadas mercancías en la Unión Europea está sujeta a nuevas exigencias medioambientales y aduaneras. Con la entrada en la fase definitiva del Mecanismo de Ajuste en Frontera por Carbono (CBAM), en enero de 2026, algunas empresas importadoras europeas se enfrentan a obligaciones adicionales que pueden influir en sus costes, procedimientos y decisiones de compra.
El impacto de estos cambios no se limita al cumplimiento normativo. Para los importadores sujetos al CBAM, el mecanismo introduce nuevas responsabilidades relacionadas con la recopilación de información sobre emisiones de carbono y la evaluación de los costes asociados a las operaciones comerciales internacionales.
Pero ¿qué es exactamente el CBAM? ¿Qué productos están incluidos? ¿Y qué obligaciones deben preparar las empresas para 2027?
En este artículo explicamos los principales aspectos del mecanismo, los cambios introducidos en 2026 y las medidas que pueden ayudar a las empresas a anticiparse a los nuevos requisitos.
1. ¿Qué es el CBAM y por qué se creó?
El CBAM — Carbon Border Adjustment Mechanism, denominado en español Mecanismo de Ajuste en Frontera por Carbono (MAFC), es un instrumento de la Unión Europea destinado a asignar un coste a las emisiones de carbono incorporadas en determinadas mercancías importadas de terceros países.
Su principal objetivo es reducir el riesgo de fuga de carbono, una situación que puede producirse cuando la fabricación de productos con elevadas emisiones se traslada a países con políticas climáticas menos exigentes.
En la Unión Europea, diversos sectores industriales están sujetos al Régimen de Comercio de Derechos de Emisión de la UE (RCDE UE), que establece un precio para las emisiones de gases de efecto invernadero.
El CBAM pretende crear condiciones de competencia más equilibradas entre los productores europeos sujetos a este sistema y los fabricantes de determinados productos importados.
Es importante aclarar que el CBAM no constituye un derecho de aduana tradicional. Se trata de un mecanismo normativo específico, con obligaciones propias de autorización, declaración y adquisición de certificados.
2. ¿Qué productos están incluidos en el CBAM?
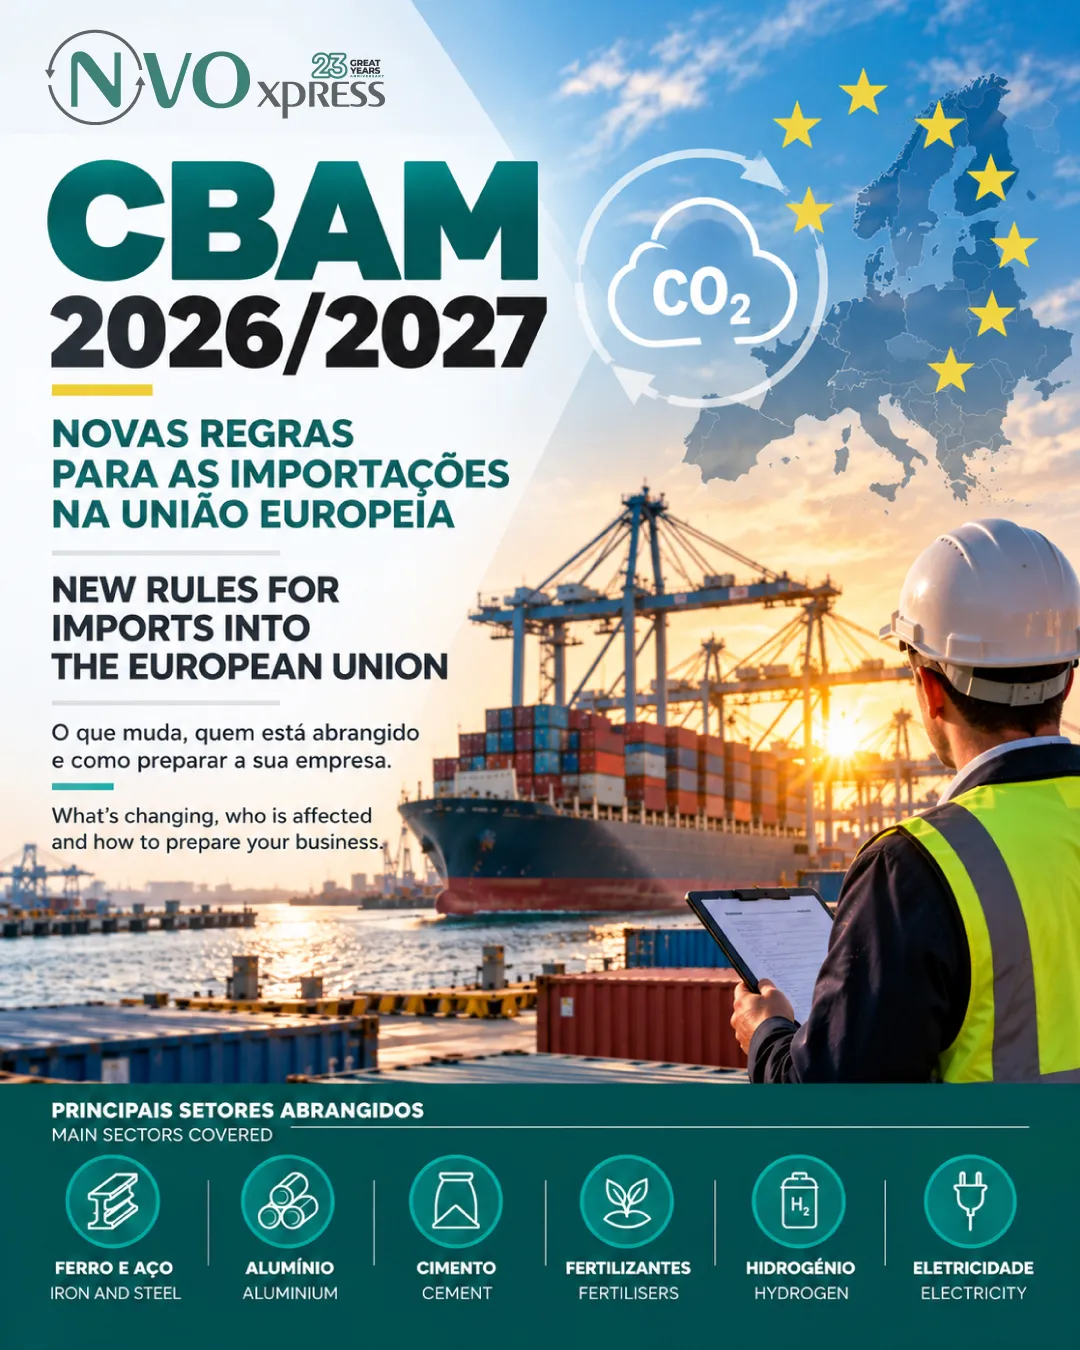
En esta fase, el CBAM abarca determinadas mercancías pertenecientes a seis sectores:
- Hierro y acero: incluidos diversos productos siderúrgicos y determinados artículos transformados.
- Aluminio: determinadas materias primas y productos de aluminio.
- Cemento: categorías específicas de cemento y productos relacionados.
- Fertilizantes: determinados fertilizantes y compuestos químicos incluidos en el reglamento.
- Hidrógeno: mercancías clasificadas en los códigos previstos en la legislación.
- Electricidad: importaciones de energía eléctrica sujetas al mecanismo.
Es importante destacar que no todos los productos pertenecientes a estos sectores están automáticamente incluidos.
La aplicación del CBAM depende de la clasificación de las mercancías en los códigos de la Nomenclatura Combinada establecidos en la legislación europea, de su origen y de las posibles exenciones aplicables.
Por ejemplo, una empresa que importe productos de aluminio debe comprobar los códigos arancelarios correspondientes, en lugar de asumir que todas las mercancías fabricadas con este material están sujetas al mecanismo.
¿Qué debe hacer su empresa?
Antes de realizar una importación, confirme la clasificación arancelaria de los productos y compruebe si los códigos correspondientes están incluidos en el ámbito de aplicación del CBAM.
Este análisis es especialmente importante para empresas industriales, distribuidores de materias primas e importadores de componentes incluidos en el mecanismo.
3. ¿Todas las empresas importadoras están sujetas a las nuevas normas?
No.
El CBAM se aplica a las importaciones comprendidas en su ámbito material y geográfico, teniendo en cuenta las exenciones y condiciones específicas previstas en la legislación europea.
Uno de los cambios relevantes introducidos por el Reglamento (UE) 2025/2083 fue el establecimiento de un umbral de exención de 50 toneladas de masa neta por importador y año natural.
Este límite se aplica a las mercancías pertinentes incluidas en el CBAM, pero no a las importaciones de electricidad e hidrógeno.
Los importadores que superen el umbral aplicable, o que estén sujetos al mecanismo por otras condiciones, pueden tener obligaciones de autorización, declaración y entrega de certificados CBAM.
También es importante aclarar que el límite de 50 toneladas se calcula considerando el conjunto de las mercancías pertinentes importadas durante el año natural, y no por separado para cada producto o proveedor.
Ejemplo práctico
Imaginemos una empresa portuguesa que importa, durante el mismo año:
- 30 toneladas de productos de acero incluidos en el CBAM.
- 25 toneladas de productos de aluminio también incluidos en el CBAM.
En este caso, la empresa importa un total de 55 toneladas de mercancías pertinentes, superando el umbral anual de exención de 50 toneladas.
Por tanto, deberá evaluar las obligaciones aplicables a sus importaciones, incluidos los requisitos de autorización y declaración.
Este ejemplo demuestra la importancia de controlar los volúmenes acumulados a lo largo del año, especialmente cuando una empresa trabaja con diferentes proveedores o categorías de productos.
4. ¿Qué cambió en enero de 2026?
El CBAM se introdujo de forma gradual, permitiendo a las empresas y autoridades adaptar sus procedimientos.
Período transitorio: octubre de 2023 a diciembre de 2025
Durante esta fase, los importadores sujetos al CBAM estaban obligados principalmente a comunicar información sobre las emisiones incorporadas en las mercancías importadas.
El objetivo era recopilar datos y preparar la aplicación del mecanismo definitivo.
Fase definitiva: desde el 1 de enero de 2026
La fase definitiva del CBAM comenzó el 1 de enero de 2026.
Esta etapa introdujo nuevas exigencias, incluida la necesidad de que determinados importadores obtengan la condición de declarante autorizado a efectos del CBAM, de acuerdo con las condiciones y disposiciones transitorias aplicables.
Las empresas sujetas al mecanismo también deben garantizar la recopilación de información sobre las emisiones incorporadas en las mercancías importadas, respetando las metodologías establecidas por la legislación europea.
Sin embargo, es importante distinguir entre el inicio de la fase definitiva y el calendario de adquisición y entrega de los certificados CBAM.
¿Qué ocurrirá en 2027?
Según el calendario establecido por el Reglamento (UE) 2025/2083:
1 de febrero de 2027 — Inicio previsto de la venta de certificados CBAM
La venta de certificados correspondientes al régimen definitivo está prevista para comenzar en esta fecha.
30 de septiembre de 2027 — Primera declaración anual CBAM
La primera declaración anual, correspondiente a las importaciones realizadas en 2026, deberá presentarse antes del 30 de septiembre de 2027, junto con la entrega de los certificados exigibles.
Esta distinción es especialmente importante para las empresas.
Las importaciones realizadas en 2026 pueden generar obligaciones financieras y declarativas que deberán cumplirse en 2027.
Por ello, las empresas sujetas al CBAM no deben esperar al inicio de la venta de certificados para preparar sus procedimientos internos.
5. ¿Cómo puede afectar el CBAM a los costes de importación?
Para las empresas sujetas al mecanismo, el CBAM añade una dimensión medioambiental a la evaluación económica de las operaciones comerciales internacionales.
El coste potencial depende de diversos factores, entre ellos:
- La cantidad de mercancías importadas.
- Las emisiones incorporadas en los productos.
- Las metodologías de cálculo aplicables.
- El precio de los certificados CBAM.
- La posible consideración de un precio del carbono ya pagado en el país de origen.
- Los ajustes previstos en la normativa europea.
En consecuencia, dos empresas que importen productos similares de fabricantes con diferentes niveles de emisiones pueden afrontar costes distintos.
El CBAM también puede generar gastos administrativos relacionados con la recopilación, verificación y gestión de información medioambiental.
¿Sigue siendo suficiente el precio de compra para comparar proveedores?
Imaginemos dos ofertas para el suministro de un determinado producto siderúrgico.
El proveedor A presenta un precio de compra inferior, pero su proceso de producción genera mayores emisiones.
El proveedor B ofrece un precio ligeramente superior, pero puede demostrar un nivel de emisiones incorporadas más bajo.
Para un importador sujeto al CBAM, la comparación no debería limitarse al precio de la mercancía y al transporte.
También será necesario considerar las obligaciones normativas y los posibles costes asociados a las emisiones incorporadas.
Esto significa que el proveedor con el precio de compra más bajo no necesariamente representa la opción con el menor coste total de importación.
La evaluación del Total Landed Cost, o coste total de adquisición de la mercancía puesta en destino, adquiere así una importancia aún mayor.
6. Ejemplo práctico: una empresa portuguesa que importa acero
Consideremos una empresa industrial portuguesa que importa regularmente productos siderúrgicos de un país tercero.
La empresa utiliza estas materias primas en su proceso productivo y pretende mantener su abastecimiento durante 2027.
Ante las nuevas normas, deberá analizar varios aspectos.
Primero: confirmar si los productos están incluidos
La empresa debe comprobar los códigos arancelarios de las mercancías e identificar cuáles están efectivamente sujetas al CBAM.
Segundo: evaluar el volumen anual de importaciones
Deberá calcular las cantidades pertinentes para determinar si supera el umbral de exención aplicable.
Tercero: comprobar las obligaciones de autorización
Si está sujeta al régimen definitivo, deberá garantizar el cumplimiento de los requisitos necesarios para importar, incluidos los relativos a la condición de declarante autorizado a efectos del CBAM.
Cuarto: solicitar información al proveedor
La empresa deberá asegurarse de disponer de los datos necesarios sobre las emisiones incorporadas, de acuerdo con las metodologías y los requisitos establecidos en la legislación.
Quinto: considerar los costes futuros
Las importaciones realizadas en 2026 pueden generar obligaciones de declaración y entrega de certificados en 2027.
Sexto: integrar estas variables en la planificación de compras
El coste potencial del CBAM deberá considerarse junto con el precio de adquisición, el transporte, los derechos de aduana y los demás gastos asociados a la operación.
Este ejemplo demuestra que el CBAM no debe considerarse únicamente un trámite aduanero.
Para determinadas empresas, representa una variable adicional en la gestión de proveedores y la planificación financiera de las importaciones.
7. ¿Cómo preparar su empresa para 2027?
La preparación debe comenzar identificando las operaciones potencialmente sujetas al CBAM.
Recomendamos que las empresas importadoras adopten un enfoque estructurado.
1. Revisar la clasificación arancelaria de las mercancías
Identificar los productos incluidos y confirmar sus códigos de la Nomenclatura Combinada.
2. Analizar los volúmenes de importación
Revisar las cantidades importadas y previstas, teniendo en cuenta el umbral de exención aplicable.
3. Confirmar las obligaciones legales
Determinar si la empresa necesita obtener la condición de declarante autorizado a efectos del CBAM e identificar los requisitos aplicables.
4. Contactar con los proveedores internacionales
Solicitar con antelación la información necesaria sobre las emisiones incorporadas en los productos.
5. Revisar el coste total de las importaciones
Incluir los posibles gastos asociados al CBAM en las decisiones de compra y las previsiones financieras.
6. Preparar los procedimientos internos
Asignar responsabilidades para la recopilación de información, el seguimiento de las importaciones y el cumplimiento de las obligaciones declarativas.
7. Seguir las actualizaciones normativas
Consultar periódicamente las orientaciones de la Comisión Europea y de las autoridades nacionales competentes.
La anticipación es fundamental: identificar las obligaciones antes de realizar las importaciones puede ayudar a evitar dificultades administrativas y costes inesperados.
8. El impacto del CBAM en la logística internacional
Aunque el CBAM es principalmente un mecanismo medioambiental y normativo, su aplicación también tiene consecuencias para la organización de las operaciones comerciales internacionales.
La necesidad de clasificar correctamente las mercancías, coordinar la documentación y garantizar la comunicación entre los diferentes participantes refuerza la importancia de la planificación.
Los transitarios desempeñan un papel relevante en la coordinación del transporte internacional y la gestión de la información logística asociada a las operaciones.
Sin embargo, es importante distinguir estas funciones de las obligaciones legales específicas atribuidas a los importadores y a los declarantes autorizados a efectos del CBAM.
Una comunicación eficaz entre importadores, proveedores, transitarios y representantes aduaneros puede contribuir a identificar anticipadamente posibles dificultades documentales y operativas.
9. Preguntas Frecuentes sobre el CBAM (2026/2027)
¿Qué es el CBAM y cuál es su objetivo?
El Mecanismo de Ajuste en Frontera por Carbono (CBAM o MAFC) es un instrumento de la Unión Europea que asigna un coste a las emisiones de carbono incorporadas en determinadas mercancías importadas de terceros países. Su objetivo es reducir el riesgo de fuga de carbono y promover condiciones de competencia más equilibradas entre productores europeos e internacionales.
¿Qué productos están incluidos en el CBAM?
Actualmente, el CBAM abarca determinadas mercancías de los sectores del hierro y acero, aluminio, cemento, fertilizantes, hidrógeno y electricidad. Su aplicación depende de la clasificación arancelaria específica de cada producto, por lo que no todas las mercancías de estos sectores están necesariamente incluidas.
¿Todas las empresas importadoras deben cumplir con el CBAM?
No. El CBAM se aplica únicamente a las importaciones incluidas en el reglamento, teniendo en cuenta las exclusiones y exenciones previstas. Existe un umbral anual de 50 toneladas por importador para determinadas mercancías, que no se aplica a la electricidad ni al hidrógeno.
¿Cuándo deben empezar los importadores a pagar los certificados CBAM?
La venta de certificados CBAM está prevista para comenzar el 1 de febrero de 2027. La primera declaración anual, correspondiente a las importaciones realizadas en 2026, deberá presentarse antes del 30 de septiembre de 2027, junto con la entrega de los certificados exigibles.
¿Cómo puede aumentar el CBAM los costes de importación?
El CBAM puede introducir costes asociados a las emisiones de carbono incorporadas en los productos importados, además de gastos administrativos relacionados con el cumplimiento normativo. El impacto económico depende de las mercancías, las emisiones declaradas y las normas aplicables.
¿Cómo puedo saber si mi empresa está sujeta al CBAM?
El primer paso es identificar los códigos arancelarios de las mercancías importadas y comprobar si están incluidos en la legislación CBAM. Después, deben analizarse los volúmenes anuales, el origen de los productos y las posibles exenciones. En caso de duda, se recomienda consultar a la autoridad aduanera competente o a un especialista en materia aduanera.
10. Conclusión: Anticiparse a las Nuevas Exigencias Protege la Competitividad
El CBAM representa un cambio importante para determinadas empresas que importan mercancías de terceros países a la Unión Europea.
Desde enero de 2026, el cumplimiento de las exigencias medioambientales forma parte de manera más directa de la planificación de algunas operaciones de importación.
En 2027, con el inicio previsto de la venta de certificados y la primera declaración anual del régimen definitivo, esta realidad adquirirá una dimensión financiera y administrativa adicional.
Para los importadores sujetos al CBAM, prepararse con antelación significa reducir riesgos, mejorar el control de los costes y tomar decisiones comerciales mejor fundamentadas.
NVOxpress: Su Socio en Logística Internacional
En NVOxpress, comprendemos las necesidades de las empresas que operan en los mercados internacionales y ofrecemos soluciones de transporte y logística adaptadas a las características de cada operación.
En un contexto en el que el comercio internacional exige cada vez más planificación, coordinación y capacidad de respuesta, contar con un socio logístico experimentado puede marcar la diferencia.
¿Su empresa importa mercancías de mercados internacionales?
Aviso: Este artículo tiene carácter informativo y no sustituye la consulta de la legislación aplicable ni el asesoramiento especializado en materia aduanera y normativa.
Fuentes Oficiales e Información Complementaria
Las siguientes fuentes oficiales permiten ampliar la información sobre el CBAM y la legislación europea aplicable:
1. Comisión Europea — Mecanismo de Ajuste en Frontera por Carbono (CBAM/MAFC)
Información oficial sobre el mecanismo, su aplicación y los requisitos normativos.
https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism_en
2. Reglamento (UE) 2023/956 — Establecimiento del Mecanismo de Ajuste en Frontera por Carbono
Reglamento europeo que establece el CBAM y su marco jurídico.
https://eur-lex.europa.eu/eli/reg/2023/956/oj
3. Reglamento (UE) 2025/2083 — Modificaciones del Reglamento CBAM
Modificaciones que introducen medidas de simplificación, incluido el umbral de exención y cambios en el calendario de aplicación.
https://eur-lex.europa.eu/eli/reg/2025/2083/oj
4. Autoridad Tributaria y Aduanera de Portugal (Autoridade Tributária e Aduaneira)
Información y orientaciones oficiales sobre procedimientos aduaneros y requisitos normativos aplicables en Portugal.