CBAM 2026/2027: Como as Novas Regras Europeias Podem Afetar as Suas Importações
A importação de determinadas mercadorias para a União Europeia está sujeita a novas exigências ambientais e aduaneiras. Com a entrada na fase definitiva do Mecanismo de Ajustamento Carbónico Fronteiriço (CBAM), em janeiro de 2026, algumas empresas portuguesas passaram a enfrentar obrigações adicionais que podem influenciar os seus custos, procedimentos e decisões de compra.
O impacto destas alterações não se limita ao cumprimento de formalidades. Para os importadores abrangidos, o CBAM introduz novas responsabilidades na recolha de informação sobre emissões de carbono e na avaliação dos custos associados às operações internacionais.
Mas o que é exatamente o CBAM? Que produtos estão abrangidos? E que obrigações devem as empresas preparar para 2027?
Neste artigo, explicamos os principais aspetos do mecanismo, as alterações introduzidas em 2026 e as medidas que podem ajudar as empresas portuguesas a antecipar os novos requisitos.
1. O que é o CBAM e porque foi criado?
O CBAM — Carbon Border Adjustment Mechanism, ou Mecanismo de Ajustamento Carbónico Fronteiriço, é um instrumento da União Europeia destinado a atribuir um custo às emissões de carbono incorporadas em determinadas mercadorias importadas de países terceiros.
O seu principal objetivo é reduzir o risco de fuga de carbono, situação que pode ocorrer quando a produção de bens intensivos em emissões é transferida para países com políticas climáticas menos exigentes.
Na União Europeia, diversos setores industriais estão sujeitos ao Sistema de Comércio Europeu de Licenças de Emissão (CELE), que estabelece um preço para as emissões de gases com efeito de estufa.
O CBAM procura criar condições de concorrência mais equilibradas entre os produtores europeus abrangidos por esse sistema e os produtores de determinados bens importados.
Importa esclarecer que o CBAM não constitui um direito aduaneiro tradicional. Trata-se de um mecanismo regulamentar específico, com obrigações próprias de autorização, declaração e aquisição de certificados.
2. Que produtos estão abrangidos pelo CBAM?
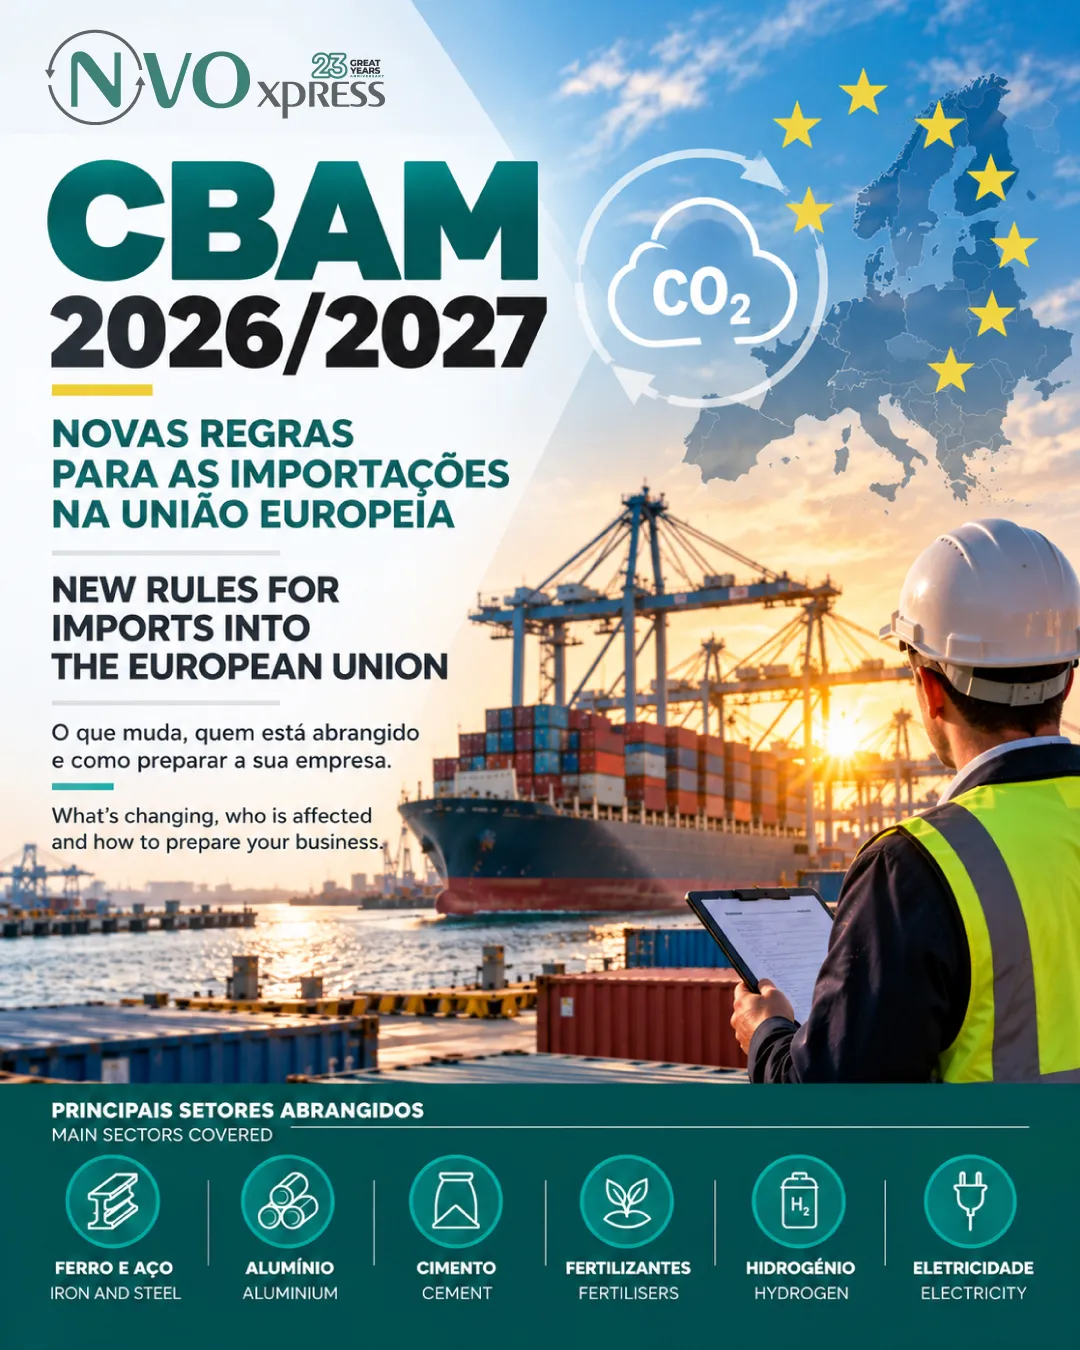
Nesta fase, o CBAM abrange determinadas mercadorias pertencentes a seis setores:
- Ferro e aço: incluindo vários produtos siderúrgicos e determinados artigos transformados.
- Alumínio: abrangendo determinadas matérias-primas e produtos de alumínio.
- Cimento: incluindo categorias específicas de cimento e produtos relacionados.
- Fertilizantes: determinados fertilizantes e compostos químicos abrangidos pelo regulamento.
- Hidrogénio: mercadorias classificadas nos códigos previstos na legislação.
- Eletricidade: importações de energia elétrica sujeitas ao mecanismo.
É importante salientar que nem todos os produtos pertencentes a estes setores estão automaticamente abrangidos.
A aplicação do CBAM depende da classificação das mercadorias nos códigos da Nomenclatura Combinada previstos na legislação europeia, da sua origem e das eventuais exclusões aplicáveis.
Por exemplo, uma empresa que importa produtos de alumínio deve verificar os respetivos códigos pautais, em vez de assumir que todas as mercadorias fabricadas com esse material estão sujeitas ao mecanismo.
O que deve fazer a sua empresa?
Antes de realizar uma importação, confirme a classificação pautal dos produtos e verifique se os respetivos códigos estão incluídos no âmbito do CBAM.
Esta análise é particularmente importante para empresas industriais, distribuidores de matérias-primas e importadores de componentes abrangidos.
3. Todas as empresas importadoras estão sujeitas às novas regras?
Não.
O CBAM aplica-se às importações abrangidas pelo seu âmbito material e geográfico, considerando também as exclusões e condições específicas previstas na legislação.
Uma das alterações relevantes introduzidas pelo Regulamento (UE) 2025/2083 foi a criação de um limiar de isenção de 50 toneladas de massa líquida por importador e por ano civil.
Este limite aplica-se às mercadorias abrangidas dos setores sujeitos ao limiar, mas não às importações de eletricidade e hidrogénio.
Para os importadores que ultrapassem o limite aplicável, ou que estejam sujeitos ao regime por outras condições, podem existir obrigações de autorização, declaração e entrega de certificados CBAM.
Importa ainda esclarecer que o limite de 50 toneladas é avaliado relativamente ao conjunto das mercadorias relevantes importadas durante o ano civil, e não separadamente por produto ou fornecedor.
Exemplo prático
Imagine uma empresa portuguesa que importa, durante o mesmo ano:
- 30 toneladas de produtos de aço abrangidos pelo CBAM.
- 25 toneladas de produtos de alumínio igualmente abrangidos.
Neste cenário, a empresa totaliza 55 toneladas de mercadorias relevantes, ultrapassando o limiar anual de 50 toneladas.
Consequentemente, deverá avaliar as obrigações aplicáveis ao conjunto das importações abrangidas, incluindo as condições de autorização e declaração.
Este exemplo demonstra a importância de acompanhar os volumes acumulados ao longo do ano, especialmente quando uma empresa trabalha com diferentes fornecedores ou categorias de produtos.
4. O que mudou em janeiro de 2026?
O CBAM foi introduzido de forma gradual, permitindo às empresas e às autoridades adaptar os respetivos procedimentos.
Período transitório: outubro de 2023 a dezembro de 2025
Durante esta fase, os importadores abrangidos estavam sujeitos, essencialmente, a obrigações de comunicação de informações sobre as emissões incorporadas nas mercadorias.
O objetivo foi permitir a recolha de dados e preparar a implementação do mecanismo definitivo.
Fase definitiva: desde 1 de janeiro de 2026
A fase definitiva do CBAM teve início em 1 de janeiro de 2026.
Esta etapa introduziu novas exigências, incluindo a necessidade de determinados importadores obterem o estatuto de declarante CBAM autorizado, de acordo com as condições e disposições transitórias aplicáveis.
As empresas abrangidas devem também assegurar a recolha de informação sobre as emissões incorporadas nas mercadorias importadas, respeitando as metodologias previstas na legislação.
Contudo, é importante distinguir o início da fase definitiva do calendário de aquisição e entrega dos certificados CBAM.
O que acontece em 2027?
De acordo com o calendário estabelecido pelo Regulamento (UE) 2025/2083:
1 de fevereiro de 2027 — Início previsto da venda de certificados CBAM
A venda dos certificados relativos ao regime definitivo está prevista para começar nesta data.
30 de setembro de 2027 — Primeira declaração anual CBAM
A primeira declaração anual, referente às importações realizadas em 2026, deverá ser apresentada até 30 de setembro de 2027, juntamente com a entrega dos certificados exigíveis.
Esta distinção é especialmente importante para os empresários.
As importações realizadas em 2026 podem gerar obrigações financeiras e declarativas a cumprir em 2027.
Por isso, as empresas abrangidas não devem esperar pelo início da venda de certificados para começar a preparar os seus procedimentos internos.
5. Como pode o CBAM afetar os custos das importações?
Para as empresas abrangidas, o CBAM acrescenta uma dimensão ambiental à avaliação económica das operações internacionais.
O custo potencial depende de diversos fatores, incluindo:
- A quantidade de mercadorias importadas.
- As emissões incorporadas nos produtos.
- As metodologias de cálculo aplicáveis.
- O preço dos certificados CBAM.
- A eventual consideração de um preço de carbono já pago no país de origem.
- Os ajustamentos previstos no regime europeu.
Consequentemente, duas empresas que importem produtos semelhantes, mas de fabricantes com diferentes níveis de emissões, poderão enfrentar encargos distintos.
O CBAM pode também criar custos administrativos relacionados com a recolha, validação e gestão de informação ambiental.
O preço de compra continua a ser suficiente para comparar fornecedores?
Imagine duas propostas para o fornecimento de um determinado produto siderúrgico.
O fornecedor A apresenta um preço de aquisição inferior, mas o processo de produção está associado a emissões mais elevadas.
O fornecedor B apresenta um preço ligeiramente superior, mas consegue demonstrar um nível de emissões inferior.
Para um importador abrangido pelo CBAM, a comparação não deverá limitar-se ao preço da mercadoria e ao transporte.
Será necessário considerar também as obrigações e os potenciais encargos associados às emissões incorporadas.
Isto significa que o fornecedor mais barato poderá não representar necessariamente a opção com menor custo total de importação.
A avaliação do Total Landed Cost, ou custo total de aquisição da mercadoria colocada no destino, torna-se assim ainda mais relevante.
6. Exemplo prático: uma empresa portuguesa que importa aço
Consideremos uma empresa industrial portuguesa que importa regularmente produtos siderúrgicos de um país terceiro.
A empresa utiliza estas matérias-primas no seu processo produtivo e pretende manter o abastecimento durante 2027.
Perante as novas regras, deverá analisar vários aspetos.
Primeiro: confirmar se os produtos estão abrangidos
A empresa deve verificar os códigos pautais das mercadorias e identificar quais estão efetivamente sujeitas ao CBAM.
Segundo: avaliar o volume anual das importações
Deverá calcular as quantidades relevantes para determinar se ultrapassa o limiar de isenção aplicável.
Terceiro: verificar as obrigações de autorização
Caso esteja abrangida pelo regime definitivo, deverá assegurar o cumprimento das condições necessárias à importação, incluindo as relativas ao estatuto de declarante CBAM autorizado.
Quarto: solicitar informação ao fornecedor
A empresa deverá garantir que dispõe dos dados necessários sobre as emissões incorporadas, respeitando as metodologias e os requisitos previstos na legislação.
Quinto: considerar os encargos futuros
As importações realizadas em 2026 podem originar obrigações de declaração e entrega de certificados em 2027.
Sexto: integrar estas variáveis no planeamento das compras
O custo potencial do CBAM deverá ser considerado juntamente com o preço de aquisição, transporte, direitos aduaneiros e restantes encargos da operação.
Este exemplo demonstra que o CBAM não deve ser tratado apenas como uma formalidade aduaneira.
Para determinadas empresas, representa uma variável adicional na gestão dos fornecedores e no planeamento financeiro das importações.
7. Como preparar a sua empresa para 2027?
A preparação deve começar pela identificação das operações potencialmente abrangidas.
Recomendamos que as empresas importadoras adotem uma abordagem estruturada.
1. Rever a classificação pautal das mercadorias
Identificar os produtos abrangidos e confirmar os respetivos códigos da Nomenclatura Combinada.
2. Analisar os volumes de importação
Verificar as quantidades importadas e previstas, considerando o limiar de isenção aplicável.
3. Confirmar as obrigações legais
Determinar se a empresa necessita de autorização como declarante CBAM e quais os requisitos aplicáveis à sua situação.
4. Contactar os fornecedores internacionais
Solicitar antecipadamente a informação necessária sobre as emissões incorporadas nos produtos.
5. Rever o custo total das importações
Considerar os potenciais encargos CBAM nas decisões de compra e nos orçamentos.
6. Preparar os procedimentos internos
Definir responsabilidades pela recolha de informação, acompanhamento das importações e cumprimento das obrigações declarativas.
7. Acompanhar as atualizações regulamentares
Consultar regularmente as orientações da Comissão Europeia e das autoridades nacionais competentes.
A antecipação é fundamental: identificar as obrigações antes da realização das importações pode ajudar a evitar dificuldades administrativas e custos inesperados.
8. O impacto do CBAM na logística internacional
Embora o CBAM seja essencialmente um mecanismo ambiental e regulamentar, a sua aplicação tem consequências na organização das operações de comércio internacional.
A necessidade de identificar corretamente as mercadorias, coordenar documentação e assegurar a comunicação entre os diferentes intervenientes reforça a importância do planeamento.
O transitário desempenha um papel relevante na coordenação do transporte internacional e na gestão da informação logística associada às operações.
Contudo, importa distinguir estas funções das obrigações legais específicas atribuídas aos importadores e aos declarantes CBAM autorizados.
Uma comunicação eficaz entre importador, fornecedor, transitário e representante aduaneiro pode contribuir para identificar antecipadamente dificuldades documentais e operacionais.
9. Perguntas Frequentes sobre o CBAM (2026/2027)
O que é o CBAM e qual o seu objetivo?
O CBAM (Carbon Border Adjustment Mechanism) é um mecanismo da União Europeia que atribui um custo às emissões de carbono incorporadas em determinadas mercadorias importadas de países terceiros. O objetivo é reduzir o risco de fuga de carbono e promover condições de concorrência mais equilibradas entre produtores europeus e internacionais.
Que produtos estão abrangidos pelo CBAM?
Atualmente, o CBAM abrange determinadas mercadorias dos setores do ferro e aço, alumínio, cimento, fertilizantes, hidrogénio e eletricidade. A aplicação depende da classificação pautal específica de cada produto, pelo que nem todas as mercadorias destes setores estão necessariamente abrangidas.
Todas as empresas que importam mercadorias têm de cumprir o CBAM?
Não. O CBAM aplica-se apenas às importações abrangidas pelo regulamento, considerando também as exclusões e isenções previstas. Existe um limiar de 50 toneladas anuais por importador para determinadas mercadorias, que não se aplica à eletricidade e ao hidrogénio.
Quando começam os importadores a pagar os certificados CBAM?
A venda de certificados CBAM está prevista para começar em 1 de fevereiro de 2027. A primeira declaração anual, relativa às importações efetuadas em 2026, deverá ser apresentada até 30 de setembro de 2027, juntamente com a entrega dos certificados exigíveis.
Como pode o CBAM aumentar os custos das importações?
O CBAM pode introduzir encargos associados às emissões de carbono incorporadas nos produtos importados, além de custos administrativos relacionados com o cumprimento das obrigações regulamentares. O impacto depende das mercadorias, das emissões declaradas e das regras aplicáveis.
Como saber se a minha empresa está abrangida pelo CBAM?
O primeiro passo é identificar os códigos pautais das mercadorias importadas e verificar se constam da legislação CBAM. Depois, devem ser analisados os volumes anuais, a origem dos produtos e as eventuais exclusões. Em caso de dúvida, recomenda-se consultar a Autoridade Tributária ou um especialista em matéria aduaneira.
10. Conclusão: antecipar as novas exigências é proteger a competitividade
O CBAM representa uma mudança importante para determinadas empresas que importam mercadorias de países terceiros para a União Europeia.
Desde janeiro de 2026, o cumprimento das exigências ambientais passou a integrar de forma mais direta o planeamento de algumas operações de importação.
Em 2027, com o início previsto da venda de certificados e a primeira declaração anual do regime definitivo, esta realidade ganhará uma dimensão financeira e administrativa adicional.
Para os importadores abrangidos, preparar-se antecipadamente significa reduzir riscos, melhorar o controlo dos custos e tomar decisões comerciais mais informadas.
NVOxpress: o seu parceiro na logística internacional
Na NVOxpress, acompanhamos as necessidades das empresas que operam nos mercados internacionais, disponibilizando soluções de transporte e logística adaptadas às características de cada operação.
Num contexto em que o comércio internacional exige cada vez mais planeamento, coordenação e capacidade de resposta, contar com um parceiro logístico experiente pode fazer a diferença.
A sua empresa importa mercadorias de mercados internacionais?
Fontes e informação complementar:
- Comissão Europeia — Mecanismo CBAM
- Regulamento (UE) 2023/956 — Criação do CBAM
- Regulamento (UE) 2025/2083 — Alterações ao CBAM
- Autoridade Tributária e Aduaneira
Nota: Este artigo tem caráter informativo e não substitui a consulta da legislação aplicável ou o aconselhamento especializado em matéria aduaneira e regulamentar.